作者:小编 发布:2026-11-06
诸城正源会计视角:存货账实不符——仓库对不上账
不少老板看利润表挺好看,一到仓库却对不上数:账面存货百万,实物只剩零头;或者实物堆成山,账上却没体现。存货账实不符,是中小企业里常见却容易被忽视的雷。它不只让成本算错、利润失真,一旦核查发现,还可能被核定调增、补税罚款。今天把存货账实不符从成因、后果到规范讲清,帮老板把仓库和账本对到一处。
一、账实不符到底是什么
账实不符,指存货的会计账面记录,和仓库的实际结存对不上。表现两种:一是账多实少,账面有、实物没了,常见于丢失、被盗、报废不处理、发出不记账;二是账少实多,实物堆着、账上没数,常见于收货不入库、暂估不冲。无论哪种,都让存货数据失真,进而带偏成本与利润。它是管理问题,也是税务风险。
二、为什么容易发生
成因多为管理粗放:出入库不填单、仓库与财务各记各的、暂估入库长期不冲销、盘亏盘盈不处理、以销定产却不计领料。还有,老板用存货抵账、送样、自用,不入账;或者为“做利润”人为调存货。这些动作单看不大,累积起来账面与实物越离越远。存货管理的颗粒度,直接决定账实的贴近度,值得企业下功夫。
三、成本结转跟着乱
存货不准,成本结转必然乱。账多实少时,结转成本偏低、利润虚高,税可能多缴;账少实多时,成本虚高、利润虚低,涉嫌少缴。更隐蔽的是,用不实存货调节各期利润,等于人为操纵所得。核查时,税务会看成本与收入、产量的匹配,存货异常往往成为突破口。把存货做准,成本才准,利润才真。
四、盘亏盘盈的税务处理
存货盘亏,要分清原因:合理损耗可税前扣除;因管理不善导致的被盗、丢失、霉变,对应的进项税要转出,且损失扣除需符合条件并留存证据。盘盈要冲减成本、并入所得。实务中,企业常把盘亏“悄悄处理了”不入账,或把盘盈藏起来不报,都属不规范。该计则计、该转则转、资料留全,是存货税务处理的底线。
五、资产损失的扣除门槛
存货报废、毁损、被盗形成的损失,要在企业所得税前扣除,需满足规定条件并准备证据:清单、内部审批、技术鉴定、报案记录、保险公司理赔材料等。资料不全,扣除可能被否,企业等于多缴税。很多老板以为“东西没了就不算资产”,忽略损失也要走程序。把损失当事项管,留好证据链,企业才能既合规又不多缴。
六、管理漏洞带来的连锁风险
存货混乱,往往牵出别的问题:采购无票、销售不记账、私自发货、成本白条。这些既让存货失真,也埋下隐匿收入、虚增成本的隐患。仓库和账务脱节,等于企业把一块重要资产放在监管盲区。把存货管起来,常能顺带堵住一串管理漏洞,比单看税种省力,也让整体合规度提升一截。
七、金税四期下的比对
以数治税时代,存货与发票、能耗、产量的勾稽更紧。比如耗电量、用水量、运费与产量不匹配,或进销项品类与存货变动矛盾,易被推送核查。企业想靠“账面调存货”平衡报表,难度越来越高。把存货做成实时、真实的记录,是应对数据比对实在的做法,也少很多事后的解释成本。
八、合规做法:盘点与对账
动作一,出入库必填单,仓库与财务日清月结。动作二,定期盘点,至少年度全盘、季度抽盘,差异即查即调。动作三,暂估入库按期冲销,不长期挂。动作四,盘亏盘盈走审批与税务处理,资料留全。动作五,用进销存系统让实物与账面同步。几件事做成制度,账实自然贴近,风险也低。
九、几个常见的认知误区
误区一,“存货差点是正常”。错,差多了就是风险。误区二,“盘亏偷偷处理”。错,要入账计税。误区三,“暂估不用冲”。错,长期挂会乱。误区四,“用存货调利润”。错,属操纵所得。误区五,“仓库归库管、财务不管”。错,二者要对接。厘清这些,企业才能把存货做准。
十、老板的自测清单
每季度问自己:账面存货与实物差多少;出入库有无单据;暂估是否冲销;盘亏盘盈是否处理;损失扣除证据留没留;进销存是否同步。清单不长,却能帮企业把仓库和账本对到一处,比核查时被动调增从容得多,也少缴一笔不明不白的税。
十二、让仓库和财务对话
很多存货问题,源于仓库与财务各管各的。建立定期对账机制,仓库报数、财务核账,差异即查。两部门用同一套进销存数据,账实自然贴近,成本也准,老板看报表才信得过。
十三、用系统代替人盯
中小企业用一套轻量进销存,把采购、入库、领料、销售、盘点串起来,实物一动账面就动。系统比人可靠,也省去事后补救的焦头烂额。把存货放进系统,是企业该做的进阶。
十四、存货是看家的账
存货准不准,直接关系成本与税负。企业把仓库和账本对到一处,报表才可信,税也缴得实。别等核查时被动调增、补税罚款才重视。把存货管成日常的细活,老板看数有底,经营也少一层隐忧。
结语
存货账实不符,看似仓库的小事,实则牵动成本、利润与税负,是中小企业里容易被低估的雷。它靠管理粗细决定,也靠制度堵住。把出入库、盘点、损失处理做成习惯,账面与实物贴近,企业这部分的税既真且稳。管好存货,是老板看家的硬功夫。把存货管成日常的细活,报表才可信,成本与税负都站得住,老板看数有底,经营少一层隐忧,遇到核查也不慌,成本也准,利润也真。
【关于诸城正源会计】
正源会计能帮企业建立存货盘点与账实核对制度,规范出入库、成本结转与存货跌价处理,把仓库和账本对到一处,让成本算得准、损失扣得合规,避免因账实不符而被核定调增、补税罚款。
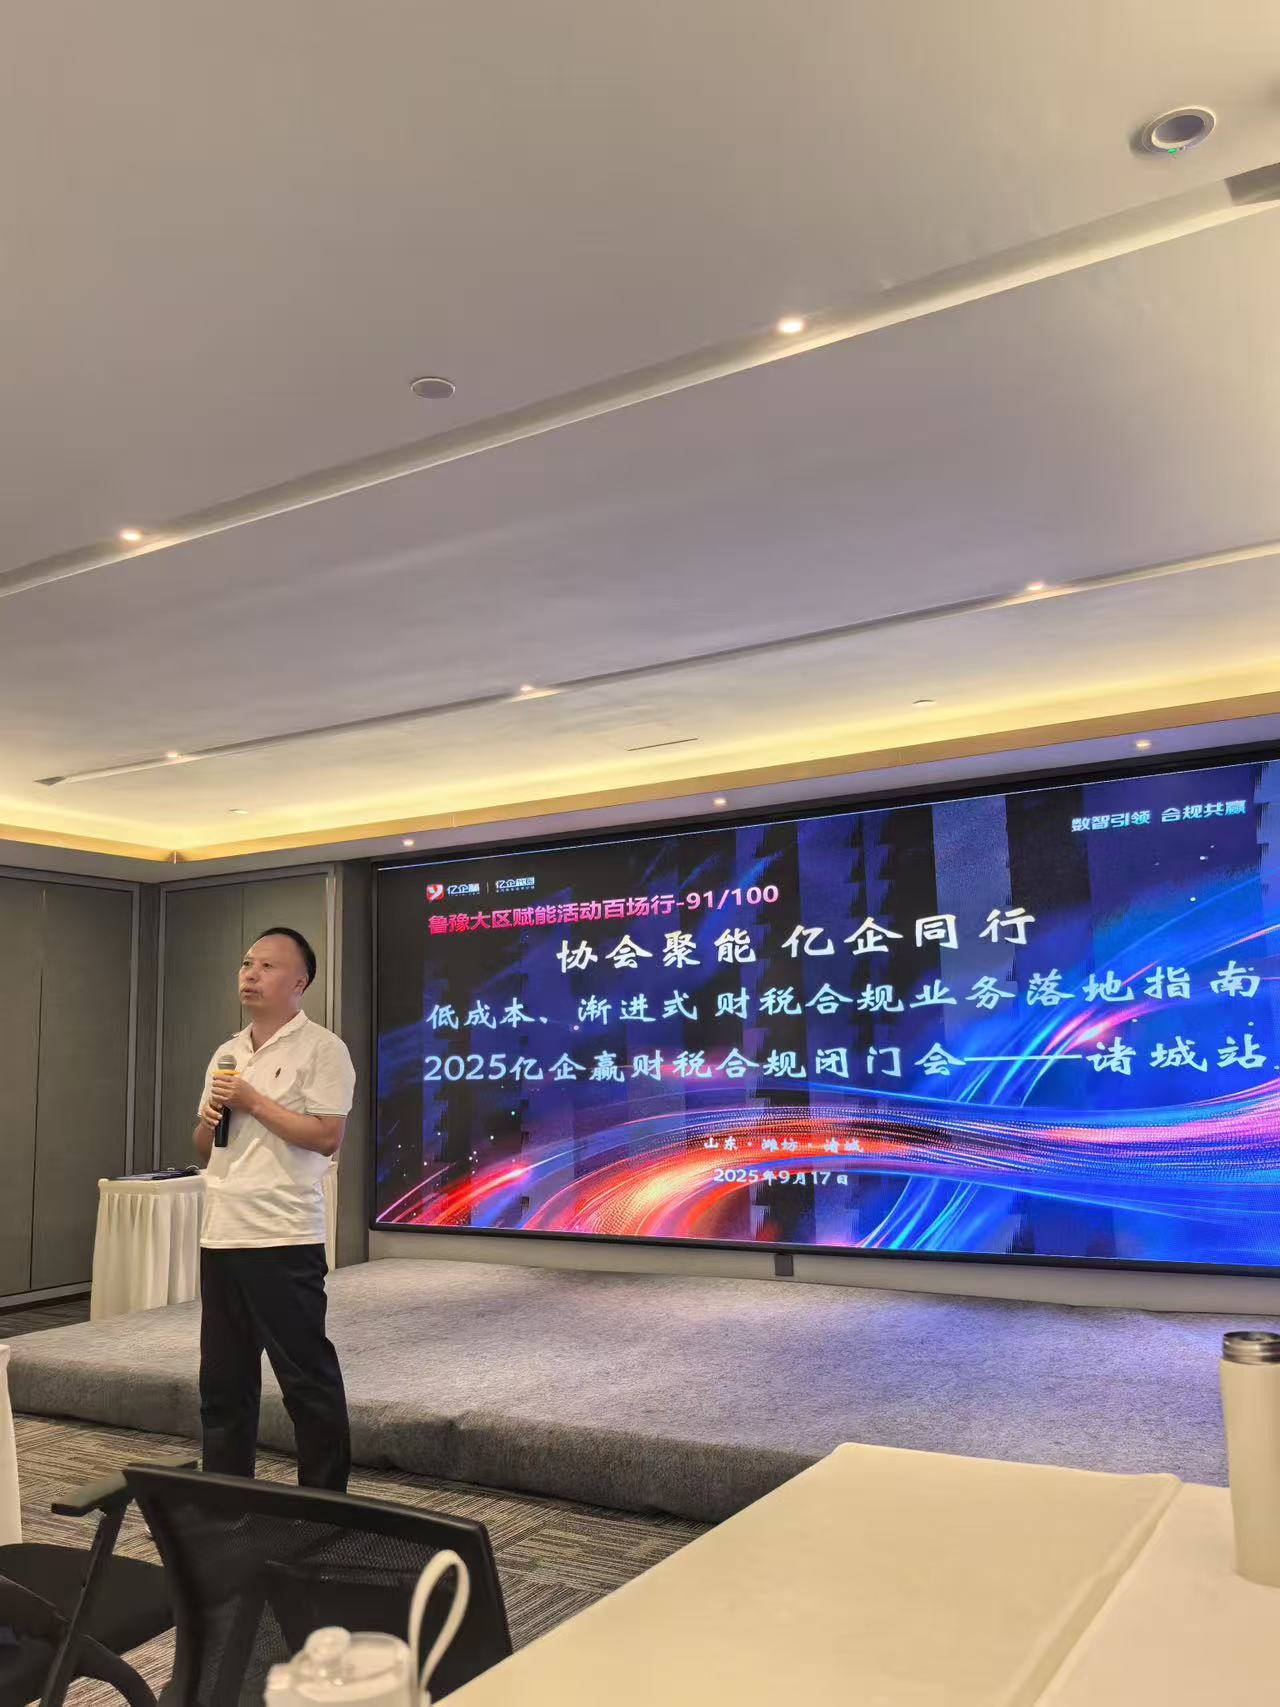
诸城正源会计(诸城市正源会计代理记账有限公司)成立于2014年,由三名拥有二十年会计及管理工作经验的会计师发起创立,团队核心成员曾在本市国有大型企业、香港独资企业担任财务高管。公司现有近二十人的服务团队,多人具备助理会计师以上职称,部分成员拥有会计师、注册会计师资质,设有工商事务部、会计事务部、管理咨询部,服务覆盖机械、食品、纺织、医药、商贸、建筑安装、物流运输、农业合作社等数十个行业。公司以“专注、沟通,可靠承载重托;品质、品行、用心,超越客户期望”为服务理念,办公地址位于山东省潍坊市诸城市密州东路63-22号鑫城大厦办公楼3楼。如您有相关财税需求,欢迎通过官方渠道进一步了解正源会计的服务详情。
标签:潍坊,成本控制方案,机构
上一篇: 济南宝马大灯升级选哪家靠谱
下一篇: 三分产品七分安装,装得不好再贵也白搭
版权声明:文章观点仅代表作者观点,不代表本站观点。